
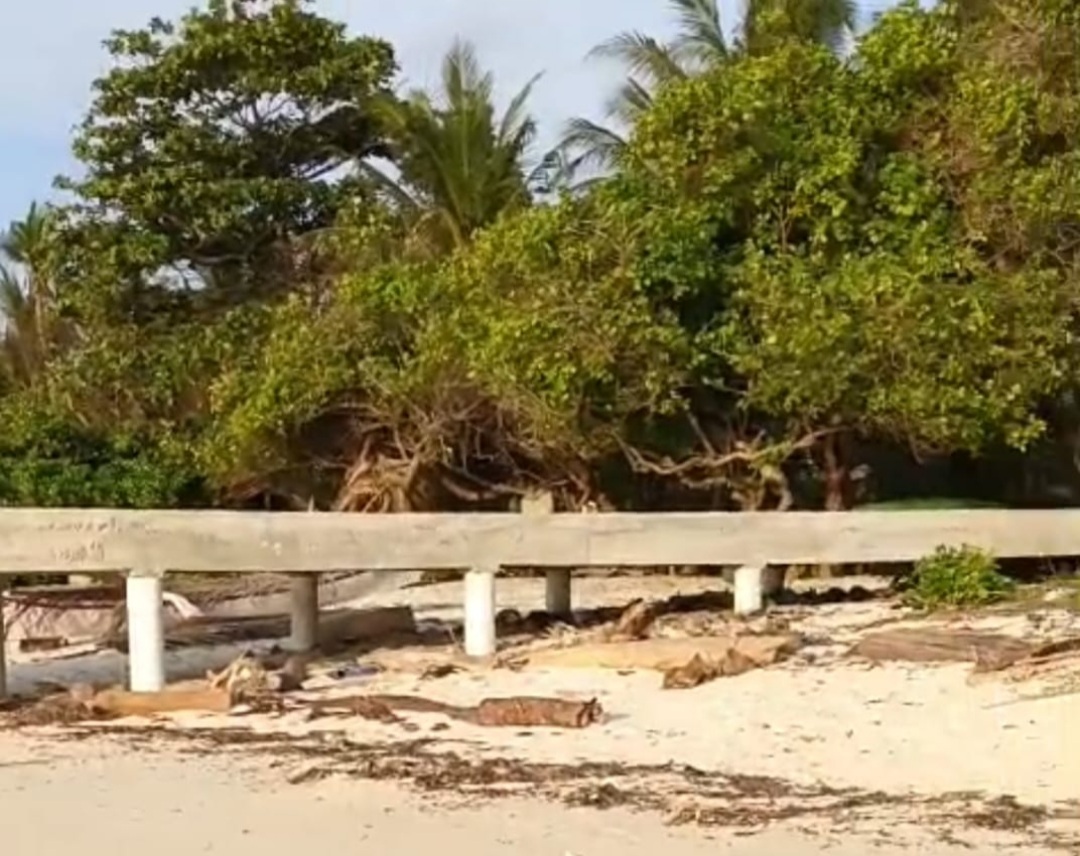
Jembatan Dusun Pulau Komirean yang dibangun dari Dana Desa TA 2023 senilai Rp 327.386.406 tanpa prasasti
Suaranusantara.online
SUMENEP,JAWA TIMUR – Temuan dugaan penyimpangan pengelolaan Dana Desa Guwa-Guwa, Kecamatan Ra’as, Tahun Anggaran 2023 senilai Rp 1.136.122.000 kini menjadi sorotan publik.
Kasus ini tidak hanya mempertanyakan akuntabilitas pemerintah desa, tetapi juga mempersoalkan integritas seluruh sistem pengawasan – mulai dari Pendamping Desa, Badan Permusyawaratan Desa (BPD), Pemerintah Kecamatan, hingga Dinas Pemberdayaan Masyarakat dan Desa (PMD) Kabupaten Sumenep.
Proyek peningkatan pelabuhan/jembatan di Dusun Pulau Komirean yang tercatat dalam pencairan Dana Desa tahap pertama TA 2023 memiliki rincian anggaran mengejutkan: Rp 92.348.359, Rp 122.870.749, Rp 95.913.674, dan Rp 16.253.624 – totalnya mencapai Rp 327.386.406.
Namun, realisasi fisik di lapangan jauh dari nilai tersebut. Jembatan yang terbangun hanya sepanjang 35 meter dengan lebar 2 meter, menggunakan material sederhana: sekitar 150 lonjor besi polos 10 mm, 150 zak semen, tiang pipa paralon diameter 8 inci, serta pasir lokal yang diambil dari tepi pantai setempat.
Disparitas antara anggaran ratusan juta rupiah dengan hasil fisik yang minim menimbulkan pertanyaan mendasar: kemana larinya sisa dana rakyat?
Kejanggalan lain yang mencuat adalah keterlambatan eksekusi proyek. Anggaran yang seharusnya direalisasikan pada TA 2023 baru dilaksanakan pada akhir tahun 2024.
Hal ini memunculkan pertanyaan krusial mengenai keabsahan Lembar Pertanggungjawaban (LPJ) yang diajukan pemerintah desa.
Bagaimana mungkin sebuah pertanggungjawaban dapat dibenarkan ketika pelaksanaan proyek tidak sesuai dengan tahun anggarannya? Dimana peran sistem verifikasi administrasi keuangan desa?
Regulasi pengelolaan Dana Desa sebenarnya telah mengatur mekanisme pengawasan berlapis:
1. Pendamping Desa
Berdasarkan Permendesa PDTT Nomor 3 Tahun 2015 jo. Nomor 19 Tahun 2020, Pendamping Desa memiliki tugas melakukan pendampingan teknis pengelolaan keuangan dan pembangunan desa. Pendamping wajib memastikan bahwa setiap tahapan – mulai dari perencanaan, pelaksanaan, hingga pelaporan – sesuai dengan prinsip transparan dan akuntabel.
Namun faktanya: Tidak ada tanda-tanda pendampingan efektif dalam kasus ini. Tidak ada mekanisme klarifikasi ketika terjadi pembengkakan anggaran yang tidak wajar.
2. Badan Permusyawaratan Desa (BPD)
Sesuai UU Nomor 6 Tahun 2014 Pasal 55, BPD memiliki fungsi mengawasi kinerja Kepala Desa dan pelaksanaan Peraturan Desa, APBDesa, serta Peraturan Kepala Desa. BPD seharusnya menjadi lembaga kontrol internal pertama yang mendeteksi anomali anggaran.
Namun faktanya: BPD justru bungkam. Tidak ada laporan pengawasan, tidak ada catatan keberatan, tidak ada evaluasi kritis terhadap pelaksanaan proyek yang menyimpang dari jadwal dan kewajaran harga.
3. Pemerintah Kecamatan
Berdasarkan Permendagri Nomor 20 Tahun 2018, Camat memiliki kewenangan melakukan pembinaan dan pengawasan pengelolaan keuangan desa. Kecamatan adalah garda terdepan dalam memastikan bahwa dana negara tidak disalahgunakan di tingkat desa.
Namun faktanya: Kecamatan Ra’as seolah absen dari tanggung jawab pengawasan. Tidak ada tindakan korektif, tidak ada peringatan administratif, bahkan ketika proyek berjalan satu tahun lebih lambat dari seharusnya.
4. Dinas PMD Kabupaten Sumenep
Dinas PMD adalah instansi teknis yang menyetujui dan memverifikasi Rencana Anggaran Biaya (RAB) serta dokumen perencanaan desa. Persetujuan anggaran oleh Dinas PMD seharusnya berbasis pada analisis kewajaran harga dan kelayakan teknis.
Namun faktanya: Anggaran dengan nilai yang tidak masuk akal untuk sebuah jembatan sederhana tetap lolos verifikasi. Dimana fungsi analisis kelayakan? Dimana standar harga satuan yang seharusnya menjadi acuan?
Landasan hukum yang tegas, namun diabaikan, pengelolaan Dana Desa terikat oleh sejumlah regulasi yang sangat jelas:
– UU Nomor 6 Tahun 2014 tentang Desa: mengamanatkan pengelolaan keuangan desa yang transparan, akuntabel, dan partisipatif.
– PP Nomor 43 Tahun 2014 jo. PP Nomor 11 Tahun 2019: mengatur mekanisme pengelolaan dan pertanggungjawaban keuangan desa.
– Permendagri Nomor 20 Tahun 2018: menetapkan standar pengelolaan keuangan desa termasuk kewajiban disiplin anggaran.
Apabila terbukti terjadi penyimpangan yang menimbulkan kerugian keuangan negara, maka perbuatan tersebut dapat dijerat dengan UU Nomor 31 Tahun 1999 jo. UU Nomor 20 Tahun 2001 tentang Pemberantasan Tindak Pidana Korupsi, dengan ancaman pidana penjara dan denda hingga miliaran rupiah.
Namun, regulasi sekeras apapun menjadi tidak berarti jika sistem pengawasan gagal berfungsi.
Kasus ini berawal dari laporan masyarakat kepada Polres Sumenep yang kemudian dilimpahkan ke Inspektorat Daerah melalui Surat Nomor B/1099/VI/RES.3.3/2025 tertanggal 3 Juni 2025.
Pada Senin, 12 Januari 2026, pelapor dipanggil untuk klarifikasi oleh tim Inspektorat yang dipimpin Sasty Nurulia.
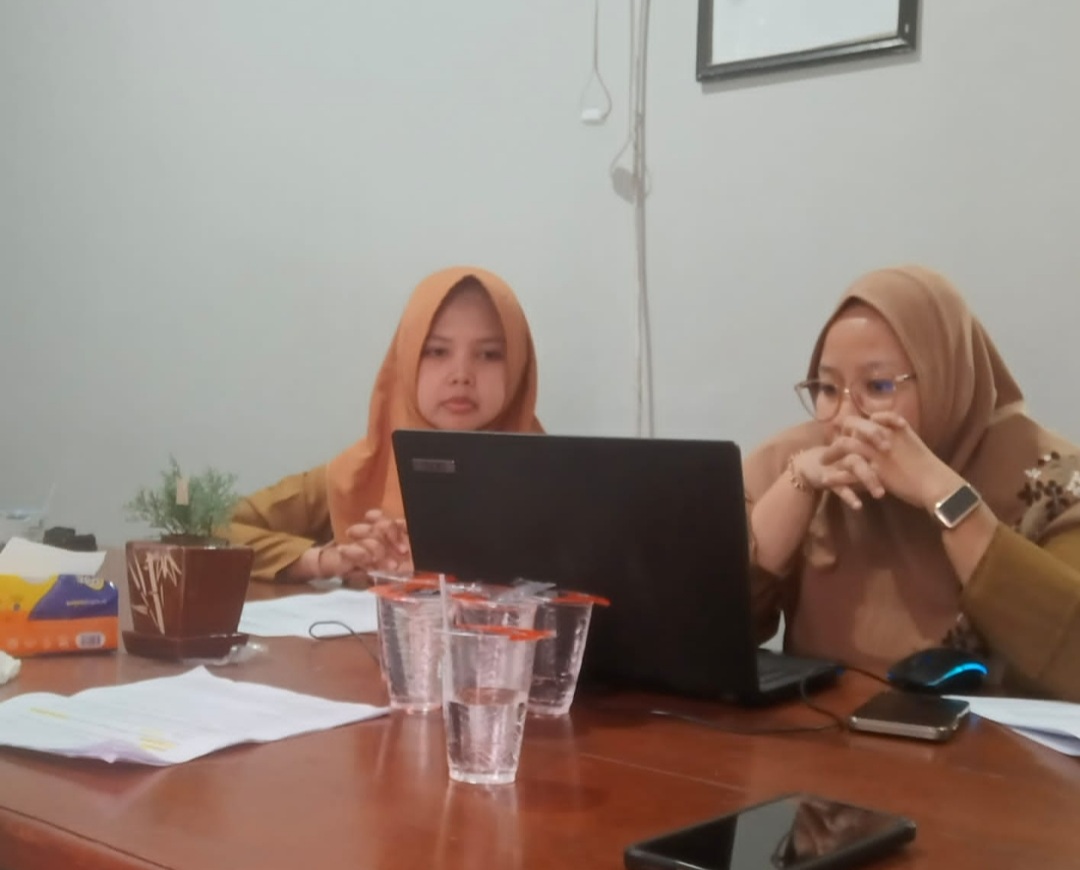 Tim klarifikasi inspektorat Daerah Kabupaten Sumenep
Dalam pertemuan tersebut, pelapor menyerahkan sejumlah bukti komprehensif berupa rekaman suara, video, foto, dan data tertulis.
“Baik Pak, segera saya sampaikan hasil klarifikasi ini dan semua dokumen yang telah diserahkan kepada kami – baik berupa rekaman suara, video, foto, dan data tertulis – kepada pimpinan untuk ditelaah lebih lanjut,” tegas Sasty Nurulia, Pejabat Inspektorat Daerah Sumenep, usai pemeriksaan.
Pelapor secara tegas mendesak Inspektorat Kabupaten Sumenep untuk segera melakukan audit menyeluruh terhadap pengelolaan Dana Desa Guwa-Guwa TA 2023-2024 yang diduga kuat telah diselewengkan oleh pemerintah desa setempat.
Masyarakat menuntut agar penanganan kasus ini tidak berhenti pada penelaahan administratif semata. Jika ditemukan unsur pidana, Inspektorat harus berani mengeluarkan rekomendasi penegakan hukum kepada Aparat Penegak Hukum (APH).
Saat ini, perkara tersebut masih berada pada tahap penelaahan pimpinan Inspektorat Daerah. Namun, masyarakat menegaskan: jika hasil penelaahan tidak ditindaklanjuti secara tegas, maka desakan untuk membawa kasus ini langsung ke ranah hukum dipastikan akan menguat.
Publik menuntut jawaban atas sejumlah pertanyaan krusial:
1. Siapa yang harus bertanggung jawab atas kegagalan pengawasan berlapis ini?
2. Bagaimana mungkin anggaran senilai ratusan juta rupiah disetujui untuk proyek sederhana tanpa ada mekanisme verifikasi yang memadai?
3. Kemana aliran dana yang tidak terserap dalam realisasi fisik proyek?
4. Mengapa LPJ dapat diterima meskipun pelaksanaan proyek tidak sesuai tahun anggaran?
Kasus Desa Guwa-Guwa bukan hanya soal dugaan korupsi di tingkat desa. Ini adalah cermin kegagalan sistem pengawasanyang melibatkan banyak pihak – dari pendamping desa hingga dinas kabupaten.
Jika Inspektorat Sumenep gagal menindak kasus ini dengan tegas, maka kredibilitas seluruh sistem pengawasan keuangan desa di Kabupaten Sumenep layak dipertanyakan.
Masyarakat menunggu. Keadilan harus ditegakkan.
(GUSNO)